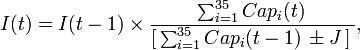lunes, 14 de marzo de 2011

INSIDER TRADING

Para mi sexto post, voy a hablaros sobre el Insider Trading, ya que me parece un tema importante que yo antes no había oído hablar de él e imagino que el resto de las personas tampoco y es un tema financiero bastante importante.
Vamos a dar una breve introducción del tema y a continuación vamos hablar de la legalización e ilegalización del insider trading en EEUU.

El insider trading es la negociación en el mercado de valores haciendo un uso indebido de información privilegiada. Los iniciados son jugadores de ventaja que negocian sin asumir el riesgo del mercado. Llamamos iniciados a los que poseen la información privilegiada, habitualmente los administradores de las sociedades cotizadas y quienes les prestan servicios de inversión o de asesoría.
Especula con información privilegiada de los intercambios de acciones de una empresa u otros valores (por ejemplo, bonos u opciones sobre acciones) por personas con posible acceso a la información no pública sobre la compañía.

 En la mayoría de los países, el comercio de información privilegiada en empresas tales como funcionarios, empleados clave, directores y grandes accionistas puede ser legal.

 Sin embargo, el término se utiliza con frecuencia para referirse a una práctica en la que una información privilegiada o de un comercio con partes vinculadas sobre la base de información relevante no divulgada obtenida en el ejercicio de los derechos de la información privilegiada de la corporación.

Legal insider trading

Los Oficios legales por los internos son comunes, como los empleados de las empresas que cotizan en bolsa a menudo tienen opciones sobre acciones o de valores.
Estas negociaciones se hacen públicas en los EE.UU. a través de la SEC, principalmente Formulario 4.

 Antes de 2001, el comercio de EE.UU. limita la ley de tal manera que negocian principalmente los iniciados en las ventanas cuando la información privilegiada era pública, tan pronta después de comunicados de los ingresos.

La Regla 10b5-1 aclaró que la prohibición de EE.UU. contra el tráfico de información privilegiada no requiere prueba de que un iniciado efectivamente utilizadas información material no pública al llevar a cabo un comercio, posesión de dicha información por sí sola es suficiente para violar la disposición, y la SEC podría imputar una información privilegiada en posesión de información material no pública utiliza esta información para la realización de un oficio.

Sin embargo, la Regla 10b5-1 también se crea para iniciar una defensa afirmativa si la información privilegiada puede demostrar que las operaciones realizadas en nombre de la información privilegiada se llevaron a cabo como parte de un contrato preexistente o por escrito, un plan vinculante para el comercio en el futuro. 


Ilegal Insider Trading

Las normas contra tráfico de información privilegiada en la información material no pública existen en la mayoría de jurisdicciones de todo el mundo, aunque los detalles y los esfuerzos para hacer que se cumplan varían considerablemente.

En los Estados Unidos es generalmente visto como tener las leyes más estrictas contra el comercio ilegal de información privilegiada, y hace los esfuerzos más serios para hacer cumplir.

El insider trading lesiona la confianza de los inversores en el mercado de valores. Les hace percibir la falta de equidad que supone que unos negocien con informaciones relevantes para la cotización de las que no disponen los demás inversores


Una vez hablado sobre la Legalidad vamos a ofrecer una serie de características sobre el tema escogido y así explicar mejor su funcionamiento.

Tres notas destacan en el concepto de información privilegiada.

1.      La primera: se debe tratar de una información reservada que no ha sido hecha pública.

2.      En segundo lugar debe ser una información concreta. Simples rumores, de que algo puede suceder, no constituyen información privilegiada.

3.      Y por último se debe tener la relevancia de ser capaz de influir sobre la cotización del instrumento al que se refiere. La información sobre una opa en curso reúne estos tres elementos, pues es reservada, afecta a unos valores concretos y de hacerse pública haría variar la cotización.


La ley prohíbe preparar operaciones sobre los valores afectados por la información privilegiada.

La información privilegiada que no se difunda al mercado debe ser protegida mediante especiales medidas de seguridad. En particular, los emisores de los valores objeto de la información privilegiada tienen la obligación de limitar el conocimiento de la información a aquellas personas a las que resulte imprescindible, por ejemplo, por tratarse del banco de inversión o del asesor jurídico encargado de preparar la operación. Con este fin deben llevar, para cada operación en curso, un registro de iniciados, quienes deben ser advertidos de su deber de confidencialidad y de la prohibición del uso de la información.
Para finalizar el artículo, vamos a hablar de las sanciones que se pueden llevar a cabo por el uso de información privilegiada.

Al infractor se le sanciona con multa que puede llegar hasta 300.000 euros o cinco veces el beneficio obtenido. Los casos más graves de insider trading, en los que la ventaja obtenida supere los 600.000 euros, se sancionan como delitos hasta con seis años de cárcel.

No hay insider trading cuando operamos con meros rumores o con información escuchada por casualidad de personas que desconocemos.

Os dejo un video que nos servirá de ayuda para comprender mejor este término y el enlace de una noticia para conocer cómo afecta a la sociedad.

http://finanzas.iprofesional.com/notas/107581-EEUU-investiga-abuso-masivo-de-informacion-confidencial-que-terminara-en-escandalo

martes, 1 de marzo de 2011

DERIVADOS FINANCIEROS

Hoy, martes 1 de Marzo, voy a comentaros e informaros de lo que va a tratar mi quinto post.

Mi quinto artículo lo voy a hacer sobre los DERIVADOS FINANCIEROS, yo no conocía el significado y funcionamiento de estos instrumentos, pero me parece un tema bastante interesante para hablar de él y sobre todo que los lectores de este blog conozcan a fondo en qué consisten estos derivados financieros ya que son importantes para el país y no somos conocedores de su importancia y funcionamiento.

Un derivado financiero es un producto financiero cuyo valor se basa en el precio de otro activo. El activo del que depende toma el nombre de activos subyacentes, los cuales son acciones, índices bursátiles, valores de renta fija, tipos de interés o también materias primas.
Las características principales de un derivado financiero son:
a)     Suelen cotizar en mercados de valores, aunque también pueden no hacerlo.
b)     El precio de los derivados varía con respecto siempre al del llamado activo subyacente, el valor al que está ligado dicho derivado.
c)     También puede ser referido a productos no financieros ni económicos como las materias primas. Algunos de los ejemplos más conocidos son el oro, el trigo o el arroz.
d)     Normalmente la inversión que debes realizar es muy inferior a si compraras una acción o una parte del valor subyacente por el que desees apostar.
Los derivados financieros tienen que cumplir una cualidad indispensable y es que siempre se liquidan de forma futura.


Dentro de España los derivados financieros están regulados por dos órganos rectores: MEEF Renta Variable en Madrid y MEEF Renta Fija en Barcelona, las dos ciudades más importantes en España.

http://www.meff.es/aspx/Financiero/home.aspx

Su función si es importante ya que no sólo regulan, sino que además gestionan las compras y ventas que se realizan a diario mediante una cámara de compensación propia que ejecuta las liquidaciones entre todas las operaciones.

Los derivados permiten que juguemos con el valor futuro de los activos subyacentes sin hacer un gran desembolso.
Su carácter especulativo es muy grande debido a que no sólo podemos hacer un uso normal de compra y venta de las acciones, sino que también podemos comerciar los con derechos para comprar o vender los activos; con un mismo capital inicial jugando con la segunda opción de los derechos podemos conseguir muchos más beneficios.

Vamos a realizar un esquema de clasificación de los derivados financieros dependiendo de su finalidad, complejidad…
Dependiendo de su finalidad:
·        De negociación o especulativa con el precio del subyacente.
·        De cobertura, con la finalidad de disminuir los riesgos, tomando la posición opuesta en un mercado de futuros contra el activo subyacente.
·        De arbitraje.

Dependiendo del tipo de contrato

  • Operación de permuta financiera (Swaps)
  • Los contratos de futuros, forwards y compraventas a plazo negociados o no en un mercado o sistema organizado de negociación.
  • Opciones, incluidos los warrants.
    • Americana ( duración del contrato)
    • Europea ( vencimiento)
  • CFD o Contrato Por Diferencias
Muchos de estos tipos son temas financieros de los que hablaré en mi blog con la publicación de los próximos posts.
Dependiendo del subyacente (dentro de este tipo nos encontramos otra clasificación, entre financieros  y no financieros):
  • Financieros :
o    Tipo de interés
    • Acciones
    • Divisas
    • Bonos
    • Riesgo crediticio
  • No financieros
    • Sobre recursos básicos (materias primas )
      • Metales
      • Cereales
      • Cítricos
      • Energía (petróleo, gas…)
      • Otros (condiciones climáticas, índices de inflación…)
Dependiendo de la complejidad del contrato:
  • Intercambio  => Opción convencional
  • Intercambio  => Opción exótica

Dependiendo del lugar de contratación y negociación:
  • Mercados organizados (M.M.O.O.) o Mercado Extrabursátil, se distinguen porque los contratos son estandarizados, lo que implica que existirán derivados sobre subyacentes que el mercado haya autorizado, los vencimientos y los precios de ejercicio son los mismos para todos los participantes. La transparencia de precios es mayor.
El Mercado Mexicano de Derivados (MexDer) opera contratos de futuro y de opción sobre: $, €, bonos, acciones, índices y tasas de interés.
  • Over The Counter  (OTC),  hechos a la medida de las partes que contratan el derivado. Se negocian en Mercados Extrabursátiles, en el cual se pactan las operaciones directamente entre compradores y vendedores, sin que exista una contraparte central que disminuya el riesgo de crédito.
El derivado de Futuros: No hay que pagar en el instante en el que se compra, sino que hay que disponer de una garantía por el pago. El riesgo es grande pero mayor será el beneficio.

Derivado de Opciones: Debes pagar un pequeño porcentaje y después  asegurarte  una garantía. Se fijan beneficios y perdidas, las pérdidas son los porcentajes pagados con anterioridad, pero los beneficios pueden llegar a ser incalculables.
Cabe matizar que los derivados financieros son también un seguro cómo ante una bajada inesperada del valor subyacente al que esté referido
Para concluir, los derivados financieros son un tipo de activos los cuales fundamentan su valor en el futuro de otro, siendo su riesgo muy alto ( con el que se conseguirían mayores beneficios)  o más moderado dependiendo de la elección de los dos derivados anteriores.


martes, 22 de febrero de 2011

RIESGO FINANCIERO Y SUS TIPOS


Estimados lectores de entornodelasfinanzas para mi cuarto artículo os voy hablar sobre lo que es el riesgo financiero y los tipos de riesgos que nos podemos encontrar en nuestro país y que muchas personas no conocen y son bastante importantes.
Riesgo es una palabra que parece dar miedo a los ciudadanos españoles sobre todo en tiempos de crisis.
En mi opinión no nos tendría que dar nada miedo sino un signo de futuro, de ahí el refrán:
‘’ Quien no arriesga, no gana’’.

Para comenzar el post vamos a definir la palabra riesgo y a continuación vamos a referirnos al riesgo financiero y los tipos que nos podemos encontrar.
Riesgo significa: Contingencia, proximidad de un daño o pérdida de algo.
Hay muchos tipos de riesgos, pero nos vamos a referir al riesgo financiero puesto que este blog trata de finanzas.
El riesgo financiero se refiere a la incertidumbre asociada al rendimiento de la inversión debida a la posibilidad de que la empresa no pueda hacer frente a sus obligaciones financieras (principalmente, al pago de los intereses y la amortización de las deudas)
Es debido a las obligaciones financieras fijas en las que se incurre.

El riesgo financiero se encuentra ligado con el riesgo económico ya que los tipos de activos que una empresa posee y los productos o servicios que ofrece juegan un papel importantísimo en el servicio de su endeudamiento.
Cuando nos referimos al plazo de deuda, por un lado; a corto plazo es más volátil que el tipo a largo así cada vez que hay que renovar la deuda a corto nos encontraremos con que los tipos han variado, lo que ocurrirá en menor medida si la deuda es a largo plazo y el tipo de interés de la misma es fijo (evidentemente, si la deuda es a largo pero los cupones son variables, en realidad lo que estamos haciendo es contraer una deuda a corto que renovamos continuamente hasta el final del horizonte  temporal del endeudamiento).

Por otro lado; si la empresa necesita renovar el préstamo no hay forma de conocer con certeza si el actual prestamista, o cualquier otro en su caso, estará dispuesto a volver a prestarle el dinero que necesita.

Si miramos la actitud del inversor y la forma en la que se protege es la colocación de su dinero en aquellas organizaciones que carezcan de riesgo de insolvencia o que lo tengan muy bajo, es decir, el Estado, empresas públicas y empresas privadas con bajos coeficientes de endeudamiento.

Un negocio con bajo riesgo económico tendrá pocas probabilidades de encontrarse en dificultades a la hora de hacer frente al servicio de su deuda.

·         Un ejemplo de este tipo de negocio son las empresas de petróleo.

Las empresas que se encuentran inmersas en negocios cíclicos, tienen un alto riesgo económico.

·         Un ejemplo de este tipo de empresas es la empresa de juguetes.


Una vez ya visto y explicado lo que es el riesgo financiero, vamos a ver los diferentes tipos de riesgos que nos podemos encontrar.

TIPOS DE RIESGOS FINANCIEROS

Del primero que vamos a hablar es de:
Riesgo de mercado: Es la pérdida potencial en el valor de los activos financieros debido a movimientos adversos en los factores que determinan su precio, también conocidos como factores de riesgo; por ejemplo: las tasas de interés o el tipo de cambio.
Este tipo de riesgo se subdivide a su vez en tres:
1.      Riesgo de cambio: debido a la volatilidad del mercado de divisas (es el dinero en moneda de otros países en depósitos bancarios). El riesgo de cambio o riesgo cambiario es el fenómeno que implica el que un agente económico coloque parte de sus activos en una moneda, o instrumento financiero denominado en moneda diferente de la cual utiliza este agente como base para sus operaciones cotidianas.
2.      Riesgo de tipo de interés: a contrario que el anterior, es por la volatilidad del tipo de interés, como su nombre indica (es un índice utilizado para medir la rentabilidad de los ahorros o también el coste de un crédito). Se suele expresar como %. Es el riesgo de que el precio de un título que devenga un interés fijo, como puede ser un bono, una obligación o un préstamo, se vea afectado por un aumento de los tipos de interés del mercado. En general, un aumento de los tipos de interés de mercado influyen negativamente en el precio de un bono de cupón fijo y al contrario un descenso de los tipos de interés afectara positivamente a la cotización de los bonos de cupón fijo.
3.      Riesgo de mercado: Hace referencia a la volatilidad de los mercados de instrumentos financieros tales como acciones, deuda, derivados, etc.
Otro tipo de riesgo financiero es:
Riesgo de crédito: Debido a la posibilidad de que una de las partes de un contrato financiero no asuma sus obligaciones. Es la posible pérdida que asume un agente económico como consecuencia del incumplimiento de las obligaciones contractuales que incumben a las contrapartes con las que se relaciona. Se relaciona con las instituciones financieras y los bancos, pero afecta también a empresas y organismos de otros sectores.
Este tipo de riesgo se subdivide también en:
a.       Soportado por particulares
b.      Soportado por empresas
c.       Soportado por instituciones financieras frente a clientes particulares
d.      Soportado por instituciones financieras frente a clientes corporativos
El ultimo tipo de riesgo financiero del que vamos a hablar es de :
Liquidez: se refiere al hecho de que una de las partes de un contrato financiero no pueda obtener la liquidez necesaria para asumir sus obligaciones a pesar de disponer de los activos que no puede vender con la suficiente rapidez, al precio adecuado y la voluntad de hacerlo.
La liquidez es muy distinta de la insolvencia, puesto que una IFI insolvente ha perdido su capital, mientras que una IFI ilíquida, en principio, no tiene recursos en efectivo para saldar sus obligaciones. Sin embargo, si una IFI tiene problemas de liquidez usualmente tratará de vender sus inversiones o parte de su cartera de créditos para obtener efectivo rápidamente, incluso afrontando pérdidas al hacerlo, por lo que la liquidez mal administrada puede conducir a la insolvencia. Este peligro es conocido como Riesgo de Liquidez.


Como conclusión os dejo algun video sobre riego financiero.


martes, 15 de febrero de 2011

FONDOS DE INVERSION

Para mi tercer post voy a hablaros de lo que es un fondo de inversión, como funcionan y para qué sirven ya que no todo el mundo sabe lo que son.
Comenzamos dando una definición de lo que es un fondo de inversión:
Es una alternativa de inversión que consiste en reunir diferentes fondos de  inversores, naturales o jurídicos, para invertirlos en diferentes instrumentos financieros, responsabilidad que se delega a una sociedad administradora que puede ser un banco o entidad financiera.
Como abreviación de fondo de inversión nos encontramos con sus siglas FCI (Fondo común de inversión) o también nos lo podemos encontrar como fondos mutuos.

Un FCI es un patrimonio formado por la aportación de distintas personas, llamadas partícipes del fondo, administrado por una Sociedad gestora responsable de su gestión y administración, y por una Entidad Depositaria que custodia los títulos y el efectivo , además, ejerce funciones de garantía y vigilancia ante dichas inversiones.
Cuando invertimos en un fondo conseguimos un nº de participaciones que diariamente tienen un precio o valor de liquidación, obtenido por la división entre el patrimonio valorado y el número de participaciones en circulación.
El rendimiento del fondo es eficiente en el momento de la venta de las participaciones y se puede realizar cuando las personas que han aportado dinero en el fondo lo deseen.
Teniendo ya una definición de lo que es un fondo de inversión, veamos el modo de operación, cómo funcionan y los instrumentos que intervienen.
El fondo está conformado por los aportes de varios inversores y pueden ser de distinta naturaleza (individuales, grupales, o institucionales; privados o estatales) que tienen los mismos objetivos de rentabilidad y riesgo respecto de las inversiones que realizan, delegando la administración del mismo a un equipo de profesionales.
Los instrumentos donde se invierte son:
  • Valores con Cotización (acciones, bonos, etc.).
  • Dinero (moneda local o extranjera).
  • Inmuebles o Bienes Afectados a una Explotación (letras hipotecarias).
Los FCI  facilitan a los pequeños y medianos ahorradores la posibilidad de potenciar de manera conjunta sus ahorros y participar en el mercado de capitales igualando a los grandes inversores y haciéndoles competencia.
Institucionalmente se constituye por la unión de Sociedad Gerente y Sociedad Depositaria.
Sociedad gerente encargada de:
  • Establecer el Objeto de Inversión.
  • Llevar la Contabilidad.
  • Realizar Publicaciones Exigidas Legalmente.
  • Controlar la Sociedad Depositaria.
Sociedad depositaria encargada de:
  • Custodiar los valores y demás instrumentos representativos de las inversiones
Funcionamiento de los Fondos de inversión:
‘’ Al comprar un FCI está en comprando una pequeña parte de su cartera. Cada parte del fondo recibe el nombre de participación. El precio de cada una de estas participaciones, a una determinada fecha, se conoce como valor de liquidación del fondo. En la práctica si usted invierte 1.000 EUR en un fondo que tiene un valor liquidativo de 118,74 EUR, recibirá 8,42 participaciones de este fondo. Contrariamente a las acciones que cotizan en bolsa, el número de participaciones que usted puede tener no tiene por qué ser necesariamente un número entero.

Al comprar participaciones de un fondo de inversión la entidad gestora coge su dinero, lo añade al "nuevo" dinero que entra en el fondo y lo invierte bien en acciones, en renta fija, activos monetarios, derivados,... o en una mezcla de todos ellos según la política de inversión que tenga establecida. El total del dinero que tiene el fondo (tanto el que está invertido como el que no) constituye el patrimonio del fondo. En cuanto a los títulos (acciones, obligaciones,...) que posee el fondo también se conocen como los activos del fondo y su conjunto constituye la cartera del fondo.

Al invertir en un fondo de inversión usted recibe en realidad una pequeña parte de esta cartera. En efecto cada participación del fondo constituye en sí una cartera en miniatura, idéntica a la del fondo en su totalidad.
‘’
Tipos de FCI:
1.      FIL y FFIL: Son los Fondos de Inversión Libre y los Fondos de Fondos de Inversión Libre regulados. Se diferencian de los tradicionales por su mayor flexibilidad y mayor facilidad a la hora de invertir, como su nombre indica es de inversión libre. Han sido regulados por la ley hace poco tiempo.
2.      SICAV: Se refiere a  fondos "extranjeros", domiciliados fuera de nuestras fronteras (Luxemburgo), conocidos como SICAV (Sociedad de Inversión de Capital Variable). La diferencia de los fondos de inversión las SICAV no se subdividen en participaciones sino en acciones.
3.      FII: Son los fondos inmobiliarios (muebles, viviendas…), se logra una rentabilidad tanto de reventa como de cobro.
Nos encontramos también con Fondos de inversión de alta rentabilidad (capitales a partir de 25.000$ y que tengan experiencia en mercados financieros derivados)  y de rentabilidad estabilizada (intervenidos por un corredor de bolsa que mantiene la flotación de los recursos en el instrumento más rentable).

Para finalizar os dejo las preguntas más frecuentes sobre este tema en el siguiente link con su adecuada y correcta respuesta:

http://www.caixacatalunya.com/CDA/caixacat/redirect.html?link=http://www.caixacatalunya.com/CDA/caixacat/es/ccpublic/particulars/Pop_Ups_i_Faqs/FaqPlantilla1Es/0,3019,56,00.html


martes, 8 de febrero de 2011

IBEX 35

En la actualidad el Ibex 35 es importantísimo en la cotización de la Bolsa española, por no decir lo más importante, pero sin embargo, la mayoría de las personas de nuestro país no sabe ni lo que es al escucharlo.
Aparece todos los días en las noticias de los telediarios, la prensa… estamos oyendo esta palabra casi a todas horas a través de la televisión, radio, internet… y no sabemos dar una explicación coherente de lo que es en realidad.

Para mi segundo post os voy a hablar del Ibex 35, para conocer cómo funciona y como actúa en nuestro país y lo importante que puede llegar a ser.
Comenzaremos dando una definición:
El Ibex 35 es el índice compuesto por los 35 valores más líquidos cotizados en el Sistema de Interconexión Bursátil de las cuatro Bolsas Españolas, usado como referente nacional e internacional y subyacente en la contratación de productos derivados. Técnicamente es un índice de precios, ponderado por capitalización y ajustado por el capital flotante de cada compañía integrante del índice.

Dada una definición vamos a hablar de los órganos pertenecientes al Ibex 35:
El Comité Asesor Técnico responsable de los Índices está compuesto por un mínimo de 5 personas y un máximo de 9. En el caso de que su número sea par, el Presidente dispondrá de voto dirimente.

Las funciones llevadas a cabo por este Comité son las siguientes:

1.      Supervisar que el cálculo de los Índices es realizado por el Gestor de acuerdo con las presentes Normas Técnicas para la Composición y el Cálculo de los Índices de Sociedad de Bolsas.

2.      Garantizar, en su caso, el buen funcionamiento de los Índices para su utilización como subyacente en la negociación de productos derivados

3.      Estudiar y aprobar, cuando lo estime oportuno y en un plazo nunca superior a 3 meses, las redefiniciones de los Índices.

4.      -Informar cualquier modificación referente al punto 3 de las presentes Normas Técnicas de Cálculo de los Índices.

Las reuniones del Comité Asesor Técnico se definen como:

1.      Ordinarias: Se celebran necesariamente dos veces al año, coincidiendo con los semestres naturales, y con motivo de las redefiniciones de los Índices para el siguiente período

2.      De seguimiento: Se celebran dos veces al año, en los trimestres naturales no coincidentes con los semestres naturales. En ellas, se modificarán los componentes de los índices únicamente cuando éstos hayan experimentado un cambio significativo en su liquidez, que aconseje la redefinición de los índices para el siguiente período.


3.      Extraordinarias: Las decisiones tomadas en sus reuniones extraordinarias se hacen públicas y entran en vigor de acuerdo con lo decidido al efecto por el mismo. La documentación y deliberaciones preparatorias tienen carácter estrictamente reservado y confidencial

Las reuniones serán convocadas por el Presidente, por su iniciativa o por solicitarlo, al menos, la tercera parte de sus integrantes.

Las decisiones del Comité en sus reuniones ordinarias y de seguimiento, se hacen públicas no más tarde de las 48 horas siguientes a la celebración del Comité y surten efecto el primer día del siguiente período.

La selección  de los miembros del Comité Asesor Técnico y de su Presidente y
Secretario y el establecimiento de su régimen de funcionamiento corresponden al Consejo de Administración de Sociedad de Bolsas.

Composición: Los miembros de dicho Comité son:
·         D. Blas Calzada, en calidad de Presidente del mismo
·         D. Ramón Acín Ferrer
·         D. José Ramón Lasuén Sancho
·         D. Manuel Richi Bertrán de Lis
·         D. Pablo Fernández
·         D. Juan Iranzo
·         D. María Parga seguirá siendo Secretaria del Comité, sin tener la condición de miembro del mismo.

De la Gestión de los Índices se encarga la Secretaría de los mismos en la propia Sociedad de Bolsas.

Sus funciones llevadas a cabo por la Gestión de los Índices son:

-          La gestión
-          El cálculo
-          La publicación
-          Mantenimiento de los Índices de Sociedad de Bolsas


Vamos a hablar ahora de la fórmula empleada para calcular el valor de los índices:

donde I(t) es el valor del índice en el momento t, Cap. es la capitalización bursátil del free float de las compañías que integran el índice y J es un coeficiente usado para ajustar el índice para que no se vea afectado por ampliaciones de capital.
La utilización del Ibex 35 nos da una idea de la evolución de la bolsa española en un período determinado. También es utilizado como activo subyacente para el futuro.
El comienzo de la utilización del Ibex 35 fue el 14 de Enero de 1992, pero existen otros valores de 1989.
Ahora vamos a informar de la Composición del Ibex 35:
Para formar parte de él es necesario:
  • Su capitalización media sea superior al 0,30 por ciento la del IBEX 35 en el período analizado.
  • Que haya sido contratado por lo menos en la tercera parte de las sesiones de ese período.
No obstante, de no cumplirse dicha condición, la empresa también podría ser elegida para entrar en el índice si estuviese entre los 15 valores con mayor capitalización
La Composición actual del Ibex 35 es:

Para finalizar os dejo las diez preguntas clave sobre el Ibex 35 y sus respuestas en este enlace: